Actualmente, Hartford no ofrece esta cobertura online para pequeñas empresas, pero reconocemos que es una cobertura que muchas empresas necesitan. Puede que puedas conseguir la cobertura que buscas a través de una agencia local o con Tivly.
¿Qué es el seguro de energía upstream?
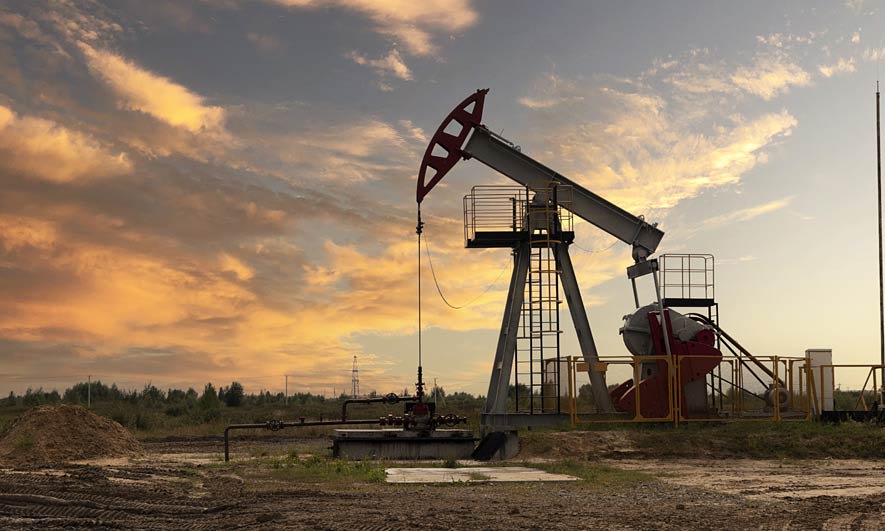
El seguro de energía upstream es un paquete de coberturas de seguro comercial diseñado para ayudar a proteger a las empresas de petróleo y gas de los riesgos únicos de la industria energética.
El seguro comercial puede ayudarlo a protegerse de los riesgos comunes que podría enfrentar durante las operaciones normales, como:
- Daños a la propiedad
- Fallo o avería del equipo
- Lesiones de los empleados
- Reclamaciones de responsabilidad
Aunque The Hartford no ofrece seguro de energía upstream a pequeñas empresas, podemos ayudarlo a conectarse con Tivly, para que pueda obtener la cobertura que necesita.
¿Por qué podría necesitar un seguro de energía upstream?
Las empresas de energía upstream operan en entornos de alto riesgo donde los accidentes, los daños a la propiedad o las averías de los equipos pueden ocurrir rápidamente.
El seguro comercial puede ayudar a proteger a su empresa de riesgos como:
- Lesiones en el lugar de trabajo: Los empleados pueden lesionarse mientras operan equipos pesados o trabajan en sitios de perforación.
- Daños a la propiedad: El equipo, las herramientas o la infraestructura pueden dañarse debido a accidentes o condiciones graves.
- Incidentes ambientales: Los derrames o fugas pueden generar costos de limpieza y reclamos de responsabilidad.
- Accidentes de vehículos: Los camiones o camiones cisterna que transportan materiales pueden verse involucrados en colisiones.
¿Quién puede necesitar un seguro de energía upstream?
El seguro de energía upstream suele ser relevante para las pequeñas empresas involucradas en la exploración, producción y servicios relacionados de petróleo y gas, tales como:
- Servicios auxiliares para yacimientos petrolíferos
- Ingeniería geofísica y consultoría
- Distribuidores de equipos para yacimientos petrolíferos
- Registro de instrumentos y trabajos topográficos
- Alquiler de herramientas y equipos para yacimientos petrolíferos
- Exploración y producción de petróleo
- Productos metálicos fabricados relacionados con la energía
¿Qué coberturas de seguro de energía upstream podría necesitar?
Cuando se trata de proteger su negocio de energía upstream, es probable que necesite una cobertura que refleje los riesgos de los trabajos de exploración, perforación y producción. Muchas pequeñas empresas de petróleo y gas combinan múltiples tipos de seguros comerciales para ayudar a protegerte de reclamos comunes, que incluyen:
Seguro de responsabilidad civil general para ayudar a proteger su negocio de reclamos de que causó lesiones corporales o daños a la propiedad de otra persona. Por ejemplo, si daña la propiedad de un cliente, esta cobertura puede ayudar con los costos legales relacionados. También puede ayudar a cubrir ciertos reclamos por lesiones personales, como calumnia, calumnia o difamación.
Seguro de automóvil comercial para ayudar a cubrir los vehículos que su empresa utiliza para transportar equipos, materiales o empleados. Por ejemplo, si un camión de la empresa está involucrado en un accidente mientras viaja a un sitio de perforación, esta cobertura puede ayudar a pagar daños al vehículo, lesiones o reclamos de responsabilidad.
Seguro de compensación para trabajadores para ayudar a proporcionar beneficios si un empleado se lesiona o se enferma debido a su trabajo. Por ejemplo, si un trabajador se lesiona mientras opera equipo pesado en el trabajo, esta cobertura puede ayudar a pagar sus gastos médicos y costos de rehabilitación. También puede ayudar a reemplazar una parte de sus salarios perdidos.
Seguro general comercial para ayudar a proporcionar una capa adicional de protección de responsabilidad civil si un reclamo excede los límites de ciertas pólizas de responsabilidad existentes. Por ejemplo, si una demanda grande va más allá de los límites de su cobertura de responsabilidad civil general o de automóvil comercial, el seguro general puede ayudar a cubrir los costos restantes.
También puede considerar otros tipos de cobertura según sus operaciones, que incluyen:
Es importante recordar que las necesidades de cobertura pueden variar según sus operaciones, equipo y perfil de riesgo, por lo que es posible que necesite pólizas adicionales para tener una protección completa.
¿Cuánto cuesta el seguro de energía upstream?
Aunque The Hartford no ofrece seguro de energía upstream para pequeñas empresas, estos son los costos promedio que pagan nuestros clientes de pequeñas empresas por tipos comunes de seguro. Puede usar estos montos para ayudar a estimar sus costos:**
- BOP: $1,687 al año, o alrededor de $141 al mes
- Seguro de responsabilidad civil general independiente: $810 al año, o alrededor de $68 al mes
- Seguro de compensación para trabajadores: $1,032 a año o $86 al mes
- Seguro de responsabilidad profesional: $744 al año o $62 al mes1
Tenga en cuenta que el costo del seguro de energía upstream varía porque cada empresa enfrenta riesgos únicos. Las compañías de seguros consideran varios factores al determinar el costo de su cobertura, que incluyen:
- Número de empleados
- Ubicación de tu negocio
- Tipo de cobertura
- Su historial de reclamos
- Los límites que seleccionas para tu cobertura
Para conocer los costos específicos de su seguro, obtenga una cotización gratuita en línea con Tivly.

Seguro de responsabilidad civil general
"Mientras trabajaba en un sitio de perforación, nuestro equipo dañó accidentalmente la propiedad cercana. Éramos responsables de los costos de reparación y reclamos relacionados".
El seguro de responsabilidad civil general puede ayudar a cubrir reclamos de que su empresa causó lesiones corporales o daños a la propiedad de otra persona.

Seguro comercial de autos
"Uno de los camiones de nuestra empresa estuvo involucrado en un accidente mientras transportaba equipos a un lugar de trabajo".
El seguro de automóvil comercial ayuda a proteger los vehículos que su empresa utiliza para actividades relacionadas con el trabajo, incluidos los accidentes que causan daños o lesiones.
Seguro de compensación para trabajadores
"Uno de mis empleados se lesionó la espalda mientras operaba equipo pesado y necesitó cirugía y tiempo libre para recuperarse".
El seguro de compensación para trabajadores ayuda a cubrir los gastos médicos y los salarios perdidos parciales si un empleado se lesiona o se enferma debido a su trabajo.
Seguro de responsabilidad civil del empleador
"Un empleado afirmó que su lesión fue causada por condiciones de trabajo inseguras y presentó una demanda contra nuestro negocio".
El seguro de responsabilidad civil del empleador generalmente se incluye en la mayoría de las pólizas de compensación para trabajadores. Puede ayudar a cubrir los costos de defensa legal, acuerdos o juicios si un empleado demanda a su empresa por una lesión o enfermedad relacionada con el trabajo.
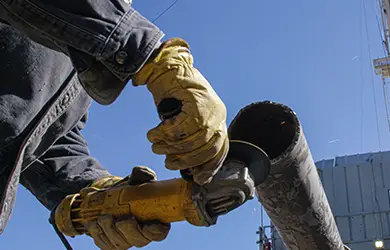
Seguro de propiedad comercial
"Un incendio dañó nuestro equipo y herramientas en un lugar de trabajo. Necesitábamos repararlos o reemplazarlos antes de reanudar las operaciones".
El seguro de propiedad comercial ayuda a cubrir los daños a los edificios, equipos y herramientas de su empresa causados por eventos cubiertos como incendio o robo.
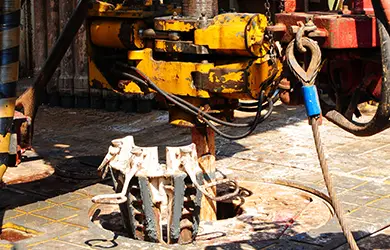
Cobertura de Avería de equipo
"Nuestro equipo de perforación dejó de funcionar repentinamente debido a una falla mecánica, lo que provocó costos de reparación y tiempo de inactividad inesperados".
La cobertura de avería de equipos ayuda a pagar la reparación o reemplazo de equipos que fallan debido a problemas mecánicos o eléctricos.
Obtener cotización para el seguro de energía upstream
Obtenga la cobertura que necesita de Tivly para ayudar a proteger su pequeña empresa hoy.
¿Es usted una empresa mediana o grande? Conozca nuestras opciones de cobertura de seguro de energía .
Preguntas frecuentes sobre el seguro de energía upstream
¿Cuáles son los riesgos de no tener un seguro de energía upstream?
Sin un seguro de energía upstream, es posible que su empresa tenga que pagar de su bolsillo reclamos costosos, como daños a la propiedad, lesiones de empleados o demandas por responsabilidad civil. Estos gastos pueden retrasar las operaciones o ejercer presión financiera sobre su negocio, especialmente en entornos de alto riesgo como el trabajo de petróleo y gas.
¿Qué cubre el seguro de energía upstream?
El seguro de energía upstream generalmente incluye una combinación de coberturas que ayudan a proteger su negocio de riesgos comunes, como reclamos de responsabilidad civil, lesiones de empleados, daños a la propiedad e interrupciones comerciales. Las coberturas específicas que necesita dependerán de su ubicación, operaciones, equipo, número de empleados y perfil de riesgo general.
¿Cómo obtengo un seguro de energía upstream?
Las pequeñas empresas pueden explorar opciones de cobertura y obtener una cotización a través de Tivly. Si opera una empresa mediana o grande, puede obtener más información sobre las opciones de cobertura a través de las soluciones de seguro de energía de The Hartford.
Última actualización: 14 de septiembre de 2026
1 Lo que paga por el seguro de responsabilidad profesional variará según el producto, los límites elegidos y la clase de riesgo o grupo de peligro asociado con su negocio.
2 Administración de Seguridad y Salud Ocupacional, "Riesgos de seguridad asociados con las actividades de extracción de petróleo y gas", consultado en agosto de 2026
3 Oficina de Estadísticas Laborales de EE. UU., "Lesiones ocupacionales fatales en las industrias de minería, canteras y extracción de petróleo y gas del sector privado", consultado en agosto de 2026
4 S&P Global, "La industria apuesta por la IA para desbloquear y acelerar la comercialización de recursos y competir con nuevas energías", consultado en agosto de 2026
** Los costos, primas y coberturas mencionados son estimaciones y no están garantizados. El costo real, la prima y la cobertura se determinan en el momento de la cotización o emisión y son específicos para cada riesgo. Las primas se basan en la información proporcionada a The Hartford, incluyendo, pero no limitándose a, criterios de suscripción y calificación. Todos los ejemplos incluidos en este sitio web o en un anuncio tienen solo fines informativos y no constituyen una oferta ni garantía de prima o cobertura. La cobertura y los productos descritos están sujetos a los términos y condiciones que se encuentran en el contrato de la póliza. Cualquier información educativa proporcionada sobre las coberturas disponibles no modifica el texto de la póliza ni implica que algun reclamo esté cubierta. Los productos no están disponibles en todos los estados ni para todas las empresas.
Actualmente, The Hartford no dispone de un producto que ofrezca la cobertura descrita en esta página. Te están derivando a Tivly con el fin de ponerte en contacto con una aseguradora que pueda ofrecerte esta cobertura. Este enlace te redirigirá a un sitio web de terceros, propiedad y gestionado por una parte independiente ("Tivly"). Cualquier enlace que hagas hacia o desde la web de Tivly será bajo tu propia responsabilidad. Cualquier uso del sitio web de Tivly estará sujeto a y cualquier información que proporciones estará regulada por los términos del sitio web de Tivly, incluidos los relacionados con confidencialidad, privacidad y seguridad de datos. The Hartford y sus afiliados (colectivamente "The Hartford") no respaldan ni aprueban y no otorgan garantías, representaciones ni compromisos relacionados con el contenido del sitio web de Tivly. The Hartford no asume responsabilidad por pérdidas, daños ni ninguna otra consecuencia derivada directa o indirectamente de tu acceso al sitio web de Tivly o de cualquier información que puedas proporcionar en el sitio web de Tivly.
A continuación, se pueden obtener más revelaciones.